Artykuł sponsorowany
Jak oznaczać akta księgowe, żeby po latach bezpiecznie odróżnić dokumenty do zniszczenia
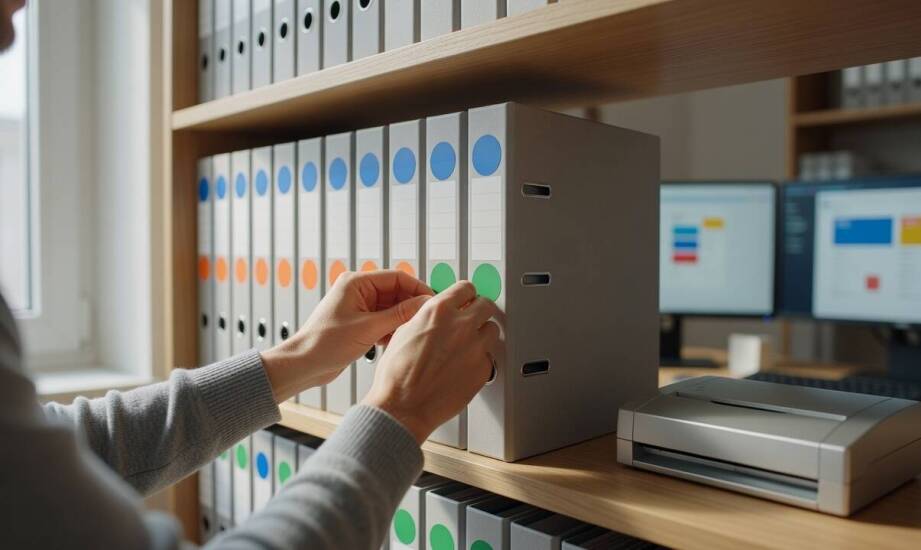
Przedsiębiorstwa często mierzą się z chaosem, gdy na biurkach leżą segregatory z papierowymi wydrukami, na dyskach widnieją foldery ze skanami, a w tle funkcjonuje dostęp do faktur ustrukturyzowanych z KSeF. Osoba odpowiedzialna za dokumentację staje przed trudnym wyborem, które akta nadają się już do zniszczenia, a które wymagają dalszego utrzymywania. Główny problem rzadko polega na braku fizycznej przestrzeni magazynowej. Trudność wynika ze stosowania nieczytelnych oznaczeń, które nie określają jednoznacznie statusu każdego dokumentu. Brak odpowiedniej archiwizacji prowadzi do nieporozumień między działami i spowalnia codzienne procesy operacyjne.
Dlaczego przepisy ustawowe nie gwarantują porządku
Teoretyczna wiedza dotycząca tego, jaki okres przechowywania dokumentów księgowych obowiązuje w danej branży, rzadko chroni przed pomyłkami podczas brakowania. Przepisy wskazują wprawdzie, że dowody księgowe, księgi rachunkowe oraz dokumenty inwentaryzacyjne przechowuje się przez pięć lat od początku roku następującego po roku obrotowym, którego dane zbiory dotyczą. Jeżeli jednak konkretny segregator lub plik cyfrowy nie otrzyma przypisanego statusu i daty końcowej, organizacja naraża się na duże niebezpieczeństwo. Oznacza to ryzyko omyłkowego wrzucenia do niszczarki materiałów dowodowych niezbędnych podczas kontroli skarbowej. Alternatywą pozostaje kosztowne i całkowicie zbędne gromadzenie starych teczek przez kolejne dekady.
Wprowadzenie przejrzystego podziału na kategorie porządkuje obieg informacji. Dokumenty bieżące funkcjonują jako aktywne i podlegają nieustannej rotacji w strukturach działu finansowego. Z kolei akta chronione otrzymują specjalną flagę blokującą usunięcie, która pozostaje w mocy do czasu zakończenia analizy prawnej. Trzecią grupę stanowią zbiory z wyznaczoną datą kontrolną, wymuszającą podjęcie decyzji o ich dalszym losie w ściśle określonym dniu. Ostatnia, najbardziej pożądana z punktu widzenia optymalizacji miejsca kategoria, to akta gotowe do brakowania, bezpiecznie przekazywane do certyfikowanej utylizacji.
Nowoczesne środowisko cyfrowe opiera się na metadanych, pozwalających algorytmom błyskawicznie analizować terminy przydatności. Najważniejsze parametry opisujące obieg obejmują datę wpłynięcia, moment zakończenia operacji gospodarczej oraz ewentualny horyzont czasowy przedawnienia roszczeń. Rozwiązania technologiczne, które projektuje i wdraża w firmach Archivio, skupiają się na systematyzacji takich informacji. Powiązanie surowych danych ze statusem weryfikacji oddziela istotną historię finansową od balastu, bez konieczności ręcznego przeglądania setek tysięcy plików.
Zarządzanie mieszanymi zbiorami przed digitalizacją
Hybrydowy model pracy, wymuszający obsługę papieru, skanów oraz e-faktur, stanowi wyzwanie dla spójności procedur. Jedna sprawa rozbita na odmienne nośniki nie może przyjmować sprzecznych oznaczeń retencyjnych. Papierowe oryginały umów zazwyczaj spoczywają w pudłach archiwizacyjnych, podczas gdy ich zdigitalizowane odpowiedniki krążą między pracownikami w sieci wewnętrznej. Właściwe podejście zakłada przypisywanie nadrzędnego statusu do całego procesu zakupowego lub kadrowego, a nie do pojedynczej zapisanej kartki. Dzięki temu pracownik zlecający zniszczenie oryginału ma pewność, że usunie także jego zbędną reprezentację cyfrową.
Przeniesienie firmowych zasobów do cyfrowej chmury lub fizycznego archiwum zewnętrznego powinno wymuszać przeprowadzenie wnikliwej inwentaryzacji. Zespół oddelegowany do tego zadania analizuje kompletność metadanych, koryguje nakładające się na siebie ramy czasowe i eliminuje konflikty statusów. Trzeba również pamiętać o zasadach ogólnokrajowych, gdzie faktury ustrukturyzowane trafiające do KSeF podlegają dziesięcioletniemu okresowi retencji w państwowej bazie, licząc od zakończenia roku ich wystawienia. Wewnętrzne audyty porządkujące nazewnictwo zapobiegają migracji błędów do nowego systemu, co mogłoby trwale zablokować prawidłowe profilowanie dostępu do wrażliwych danych.
Zapewnienie pełnego bezpieczeństwa firmowej dokumentacji zależy w głównej mierze od utrzymania ciągłości jej identyfikacji od momentu wytworzenia aż do legalnego zniszczenia. Ustawowe wytyczne tracą praktyczne zastosowanie, jeżeli akta toną w powszechnym chaosie organizacyjnym. Podmioty gospodarcze decydujące się na wdrożenie rygorystycznego systemu oznaczania statusów ucinają ryzyko dotkliwych kar za brak wymaganych dowodów. Równocześnie automatycznie oczyszczają swoją infrastrukturę magazynową i serwerową, pozostawiając na niej wyłącznie materiały posiadające realną wartość biznesową lub prawną.
Kategorie artykułów
Polecane artykuły
Regulowana barwa światła w modernizacji wnętrz o zmiennej funkcji

Skala, treść i klauzula na mapie projektowej — co decyduje o jej użyteczności w Olsztynie

Odbiór niemobilnego wraku z posesji — jak transport na lawecie modyfikuje zasady rozliczenia za stary samochód
